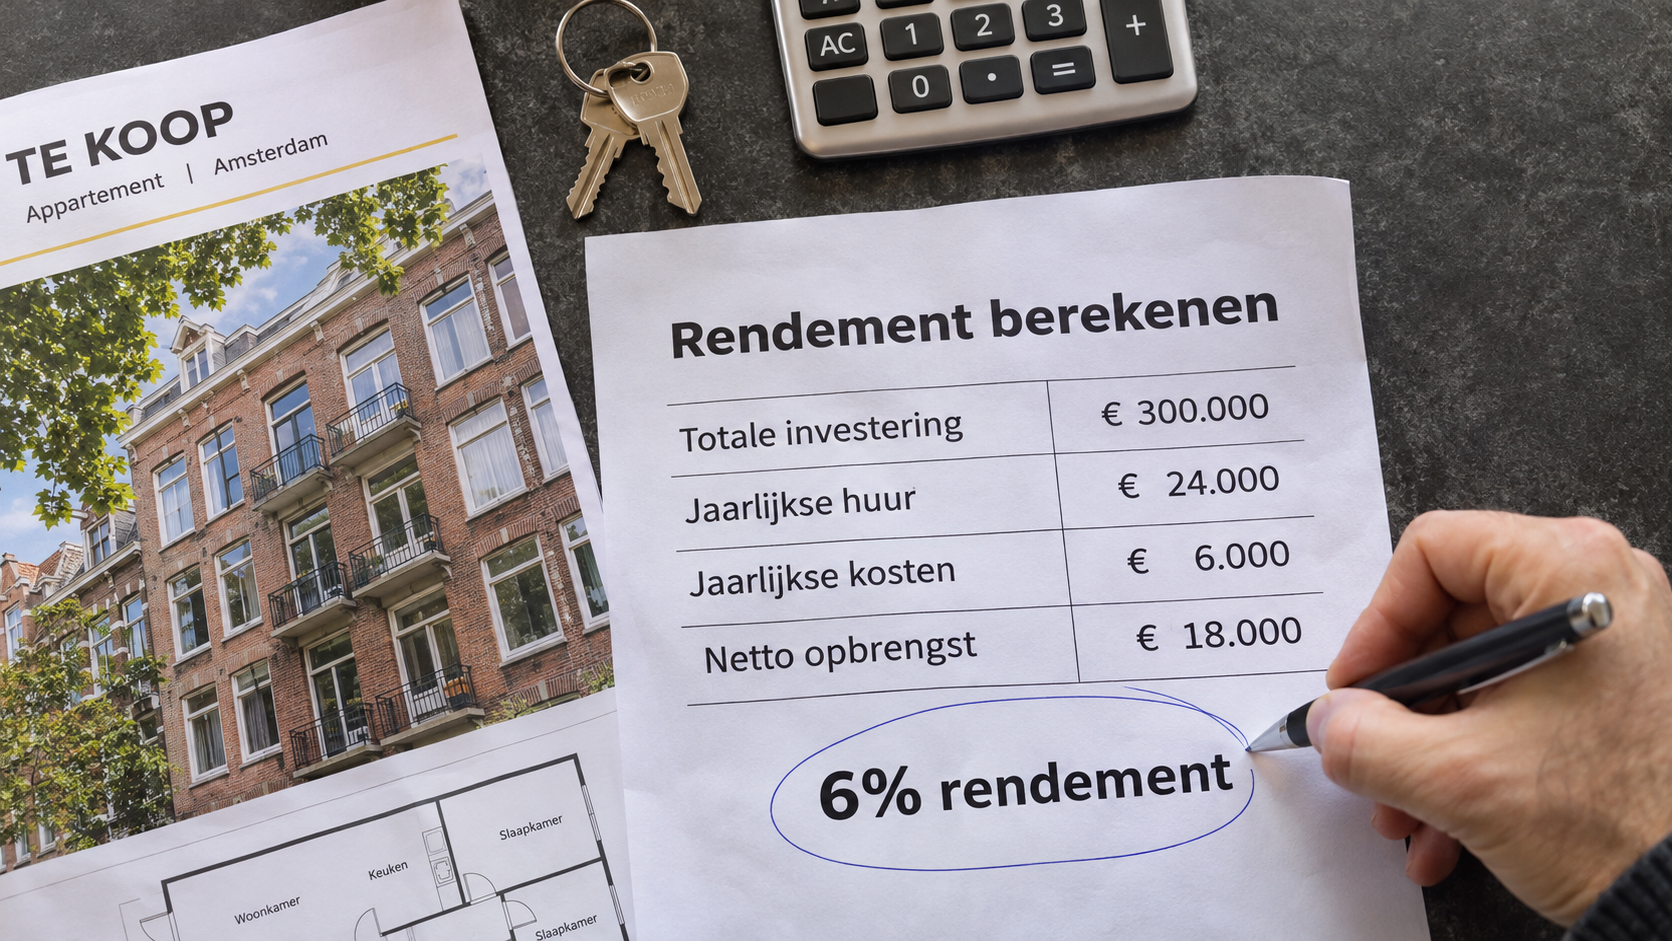
Een bruto rendement van 5% op een huurwoning klinkt aantrekkelijk, maar zegt weinig over wat je straks overhoudt. Wie rendement vastgoed berekenen serieus neemt, kijkt verder dan de huur gedeeld door de koopprijs. Kosten, financiering, belasting en je eigen inbreng bepalen samen welk rendement je echt maakt. In deze blog zetten we de vijf belangrijkste rendementsbegrippen op een rij, met formules en één doorlopend rekenvoorbeeld, zodat je ziet waar het verschil zit. Overweeg je een pand te kopen om te verhuren via buy to let, dan zijn dit de getallen waarop je een aankoop beoordeelt.
Online training
Gratis 7-daagse vastgoedtraining!
Krijg direct toegang tot onze 100% gratis 7-vastgoedtraining en begin met jouw vastgoedreis.
Welke rendementen op vastgoed bestaan er?
Makelaars, banken en beleggers gebruiken verschillende begrippen door elkaar. Bij rendement vastgoed berekenen zijn dit de vijf die je moet kennen:
- Bruto huurrendement: jaarhuur gedeeld door de koopprijs.
- Bruto aanvangsrendement (BAR): jaarhuur gedeeld door de totale investering, inclusief kosten koper.
- Netto aanvangsrendement (NAR): jaarhuur min exploitatiekosten, gedeeld door de totale investering.
- Cashflow: wat er na kosten, rente en belasting overblijft.
- Rendement op eigen vermogen: cashflow, en eventueel waardestijging, gedeeld door je eigen inbreng.
Hoe verder je in dit lijstje komt, hoe meer het getal zegt over jouw situatie. Vraag bij elk rendement dat je ziet altijd waar het over berekend is: de koopprijs of de totale investering, en vóór of na kosten.
Het rekenvoorbeeld
We rekenen alle begrippen door met hetzelfde pand:
- Koopprijs: € 330.000, tevens de WOZ-waarde.
- Overdrachtsbelasting: 8% voor een woning die je niet zelf bewoont, dus € 26.400 (bron: Belastingdienst).
- Notaris, taxatie en advies: € 3.600 (aanname).
- Totale investering: € 360.000.
- Huur: € 1.500 per maand, € 18.000 per jaar.
- Exploitatiekosten: € 4.500 per jaar voor OZB, VvE, onderhoud, verzekering, beheer en een reservering voor leegstand (aanname).
- Financiering: € 231.000 (70% van de koopprijs) tegen 4% rente.
1. Bruto huurrendement
Bruto huurrendement = jaarhuur / koopprijs x 100%
€ 18.000 / € 330.000 = 5,45%
Dit is het getal dat je het vaakst in advertenties ziet. Het rekent zonder kosten koper, zonder exploitatiekosten en zonder financiering, en is daarom alleen geschikt om panden snel met elkaar te vergelijken.
2. Bruto aanvangsrendement (BAR)
BAR = jaarhuur / totale investering x 100%
€ 18.000 / € 360.000 = 5,0%
Doordat je de overdrachtsbelasting en bijkomende kosten meetelt, ligt de BAR lager dan het bruto huurrendement. Kosten en financiering zitten er nog steeds niet in.
3. Netto aanvangsrendement (NAR)
NAR = (jaarhuur – exploitatiekosten) / totale investering x 100%
(€ 18.000 – € 4.500) / € 360.000 = 3,75%
De NAR is realistischer, maar hangt sterk af van welke kosten je meeneemt. Welke posten vaak worden vergeten, blijkt pas als je de inkomsten uit verhuur van een woning van bruto naar netto doorrekent. Begroot de kosten liever aan de hoge kant, zeker bij oudere panden, omdat exploitatiekosten je rendement jaar na jaar drukken.
Ook de huur zelf is niet altijd vrij te bepalen. Voor woningen tot en met 186 punten geldt sinds de Wet betaalbare huur een maximale huurprijs (bron: Volkshuisvesting Nederland). Reken met de gratis puntentelling uit welke huur je mag vragen voordat je de NAR berekent.
4. Cashflow
Cashflow = jaarhuur – exploitatiekosten – rente – box 3-belasting
Hier komen financiering en belasting erbij. De rente op een verhuurhypotheek ligt doorgaans tussen de 3% en 4,5% (bron: Homefinance); we rekenen met 4%.
- Netto huur: € 13.500
- Rente: 4% van € 231.000 = € 9.240
- Cashflow vóór belasting: € 4.260
Box 3 in 2026. Een verhuurde woning valt in privé in box 3. Omdat de jaarhuur hier meer dan 5% van de WOZ-waarde is, telt de woning voor 100% mee (bron: Belastingdienst). Met 6% forfait over bezittingen, 2,70% over schulden boven € 3.800, € 59.357 heffingsvrij vermogen en een tarief van 36% (bron: SRA) kom je, zonder ander vermogen en zonder fiscaal partner, op ongeveer € 2.079 box 3-belasting.
- Cashflow na rente en box 3: € 2.181 per jaar
Hoe hoog de rente is, maakt een groot verschil: elke procent rente kost hier € 2.310 per jaar. De invloed van de buy to let hypotheekrente op je rendement is daarom vaak groter dan het verschil in huur tussen twee panden. Je eigen box 3-situatie reken je na met de calculator box 3 2026.
En de aflossing?
Los je annuïtair af over 30 jaar, dan betaal je in het eerste jaar ongeveer € 4.068 aflossing. Je banksaldo gaat daardoor in dit voorbeeld met circa € 1.887 per jaar omlaag. Aflossing is wel geen kostenpost: je schuld daalt en je vermogen in het pand groeit evenveel. Houd daarom twee getallen uit elkaar:
- Rendement: cashflow na rente en belasting, zonder aflossing.
- Liquiditeit: wat er na aflossing op je rekening overblijft. Dat bepaalt of je de maandlasten kunt dragen en hoeveel buffer je nodig hebt.
5. Rendement op eigen vermogen
Rendement op eigen vermogen = (cashflow + waardeverandering) / eigen inbreng x 100%
Je eigen inbreng is de totale investering min de financiering: € 360.000 – € 231.000 = € 129.000.
- Alleen cashflow: € 2.181 / € 129.000 = 1,7%
- Met 3% waardestijging (aanname, € 9.900): (€ 2.181 + € 9.900) / € 129.000 = 9,4%
- Met 3% waardedaling (aanname, min € 9.900): (€ 2.181 – € 9.900) / € 129.000 = -6,0%
Dit is het hefboomeffect: door te financieren vergroot je het rendement op je eigen geld, maar evengoed het verlies. Hoe hoger de financiering, hoe groter de schommeling. Wie vooral op waardestijging rekent, moet ook een scenario met waardedaling kunnen dragen. Over een periode van tien jaar bepalen cashflow, aflossing door de huurder en waardestijging samen wat een pand je echt oplevert. Je eigen scenario’s reken je door met de gratis rendementcalculator.
Overzicht: rendement vastgoed berekenen op een rij
- Bruto huurrendement: jaarhuur / koopprijs. In het voorbeeld 5,45%.
- Bruto aanvangsrendement (BAR): jaarhuur / totale investering. In het voorbeeld 5,0%.
- Netto aanvangsrendement (NAR): (jaarhuur – exploitatiekosten) / totale investering. In het voorbeeld 3,75%.
- Cashflow: jaarhuur – kosten – rente – box 3. In het voorbeeld € 2.181 per jaar.
- Rendement op eigen vermogen: (cashflow + waardeverandering) / eigen inbreng. In het voorbeeld 1,7% zonder waardestijging en 9,4% met 3% waardestijging.
Valkuilen bij rendement vastgoed berekenen
- Rekenen met de koopprijs in plaats van de totale investering. Overdrachtsbelasting en bijkomende kosten verlagen je rendement direct.
- Exploitatiekosten te laag inschatten. Onderhoud, VvE-bijdragen en leegstand vallen in de praktijk vaak hoger uit dan begroot.
- Een huur aannemen die niet mag. Check de maximale huur via de puntentelling voordat je rekent.
- Belasting vergeten. Zonder box 3 ziet je cashflow er beter uit dan hij is.
- Aflossing als kosten zien. Dan lijkt je rendement lager, terwijl je vermogen groeit. Bekijk rendement en liquiditeit apart.
- Alleen op waardestijging rekenen. Met een hefboom werkt een prijsdaling net zo hard tegen je als een stijging voor je.
Conclusie: welk rendement zegt nu echt iets?
Bruto huurrendement en BAR zijn handig om panden snel te vergelijken, maar zeggen weinig over wat je overhoudt. In ons voorbeeld zakt een bruto huurrendement van 5,45% naar een NAR van 3,75%, en na rente en box 3 blijft er een cashflow van € 2.181 per jaar over: 1,7% op je eigen inbreng. Het rendement op eigen vermogen, met cashflow en een realistisch scenario voor waardestijging én waardedaling, is daarom het getal waarop je een aankoop beoordeelt. Bij rendement vastgoed berekenen draait het dus om alle kosten, belasting en financiering, niet om de huur alleen. De bedragen in deze blog zijn een rekenvoorbeeld met aannames, gecontroleerd in november 2026, en geen financieel of fiscaal advies.
Wil je een pand vinden waarvan de cijfers ook na kosten, rente en belasting kloppen? In het 1-op-1 vastgoedtraject begeleidt een eigen vastgoedcoach je bij het doorrekenen en kopen van een beleggingspand. Liever eerst sparren over jouw situatie? Plan een gratis call of neem contact met ons op.
Veelgestelde vragen over rendement vastgoed berekenen
Hoe bereken je het rendement op vastgoed?
Begin met het bruto huurrendement (jaarhuur gedeeld door de koopprijs) en werk naar het rendement op eigen vermogen: trek exploitatiekosten, rente en belasting af van de huur en deel de uitkomst door je eigen inbreng. Neem waardestijging alleen mee als scenario, met een variant waarin de waarde daalt.
Wat is het verschil tussen BAR en NAR?
Het bruto aanvangsrendement (BAR) is de jaarhuur gedeeld door de totale investering, inclusief kosten koper. Het netto aanvangsrendement (NAR) trekt eerst de exploitatiekosten van de huur af. In ons voorbeeld is de BAR 5,0% en de NAR 3,75%.
Telt aflossing mee bij het rendement?
Nee. Aflossing verlaagt je banksaldo, maar verhoogt je vermogen in het pand met hetzelfde bedrag. Bereken daarom rendement en liquiditeit apart: rendement zonder aflossing, liquiditeit met aflossing.
Wat is het hefboomeffect bij vastgoed?
Door een deel van de aankoop te financieren, vergroot je het rendement op je eigen geld als het pand in waarde stijgt. Daalt de waarde, dan vergroot de hefboom ook je verlies. In ons voorbeeld leidt 3% waardestijging tot 9,4% rendement op eigen vermogen en 3% waardedaling tot -6,0%.
Welke belasting betaal je over een huurwoning?
Heb je de woning privé, dan valt die in box 3. In 2026 geldt een forfaitair rendement van 6% over bezittingen, 2,70% over schulden boven € 3.800 en een tarief van 36%, met € 59.357 heffingsvrij vermogen per persoon.